Domain exchange-traded-fund.de kaufen?
Wir ziehen mit dem Projekt
exchange-traded-fund.de um.
Sind Sie am Kauf der Domain
exchange-traded-fund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exchange-traded-fund.de kaufen?
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
Ähnliche Suchbegriffe für Sozialstaat
Top-Angebote
Produkte zum Begriff Sozialstaat:
-
Risikopolitik im Sozialstaat, Fachbücher von Martin LengwilerDas Buch "Risikopolitik im Sozialstaat" von Martin Lengwiler bietet eine umfassende Analyse der Entwicklung der Sozialversicherungen und deren Einfluss auf den Umgang mit Risiken seit dem späten 19. Jahrhundert. Anhand der staatlichen Unfallversicherung der Schweiz wird der Wandel in der Risikoforschung untersucht, der im europäischen und transatlantischen Kontext verankert ist. Die Studie beleuchtet die Rolle von Disziplinen wie Arbeitsmedizin, Arbeitspsychologie und Versicherungsmathematik, die entscheidend zur Organisation und Durchführung der Unfallversicherung beigetragen haben. Zudem wird der Aufstieg des Präventionsgedankens in der Industriearbeit nach 1945 thematisiert, der als Wendepunkt in der sozialstaatlichen Risikoforschung gilt. Diese Arbeit verweist auf das noch ungenutzte Potenzial einer Verbindung von Sozial- und Wissenschaftsgeschichte und bietet somit wertvolle Einblicke in die Entwicklung der Risikopolitik im Sozialstaat.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der starke Sozialstaat, Sachbücher von Ronnie SchöbSozialstaat bedeutet Sicherheit für alle, gerade in unsicheren Zeiten wie diesen. Selbst für die, die sich auf der sicheren Seite wähnen. Doch der Glaube an die Stärken unseres Sozialstaates zerfällt, der gesellschaftliche Grundkonsens ist gefährdet. Der renommierte Ökonom Ronnie Schöb präsentiert einen grossen Entwurf für eine Modernisierung, die neues Vertrauen schafft. Seine Überzeugung: Wir müssen uns von dem interessengeleiteten Klein-Klein der Sozialpolitik genauso verabschieden wie von den verkrusteten Strukturen eines in die Jahre gekommenen Sozialsystems. Weniger Bürokratie, Hilfe, wo Hilfe nötig ist, und vor allem Eigenverantwortung: So wird der Sozialstaat zukunftsfest. Nach der Krise ist vor der Krise – ob demographischer Wandel oder Digitalisierung, auch in den Jahren und Jahrzehnten nach der Bewältigung der Corona-Pandemie wird der deutsche Sozialstaat vor grossen Herausforderungen stehen. Ronnie Schöb erklärt in seinem Buch anschaulich, wie dieser zukunftsfester gemacht werden kann, und zeigt Möglichkeiten auf, wie sich das Dilemma der Sozialpolitik im Spannungsfeld zwischen Eigeninitiative und Fürsorge lösen lässt. Prof. Dr. Dr. h. c. Christoph M. Schmidt, Präsident des RWI – Leibniz-Institut für Wirtschaftsforschung und ehemaliger Vorsitzender des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichen Entwicklung, sagt: „So lässt sich der Sozialstaat wirklich zukunftsfest machen. Ronnie Schöb liefert Reformvorschläge, die zugleich wissenschaftlich fundiert und politisch machbar sind.“ Prof. Dr. Marcel Thum, Direktor des ifo Instituts in Dresden und Vorsitzender des Wissenschaftlichen Beirats beim Bundesministerium der Finanzen, fügt hinzu: „Ronnie Schöb gibt einen profunden Einblick in das System der sozialen Sicherung in Deutschland und macht detaillierte Vorschläge zur Reform der Grundsicherungsarchitektur. Sie verdienen eine intensive Debatte.“ Prof. Dr. Georg Cremer, ehemaliger Generalsekretär des Deutschen Caritasverbandes, unterstützt diese Ansichten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert den Sozialstaat?, Fachbücher von Marc HansmannDas Fachbuch "Wer finanziert den Sozialstaat?" bietet eine umfassende Analyse der finanziellen Grundlagen des Sozialstaates. Es beleuchtet die Entwicklungslinien, aktuellen Problemlagen sowie mögliche Reformoptionen und Entlastungspotenziale für kommunale Haushalte. Mit einem klaren Fokus auf die Herausforderungen und Chancen der sozialen Finanzierung, richtet sich das Werk an Fachleute, Studierende und Interessierte, die sich mit der öffentlichen Verwaltung und Wirtschaft auseinandersetzen. Die detaillierte Untersuchung umfasst 359 Seiten und bietet wertvolle Einblicke in die komplexen Zusammenhänge der Sozialfinanzierung. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet eine fundierte Grundlage für die Diskussion über die Zukunft des Sozialstaates.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
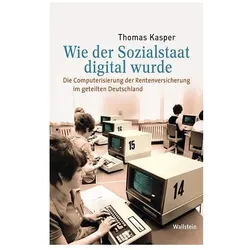
Wie der Sozialstaat digital wurde, Fachbücher von Thomas KasperPioniere der Computernutzung: Die Rentenversicherungen in BRD und DDR. In beiden deutschen Teilstaaten gehörten die Rentenversicherungen zu den ersten Nutzern von Computern. Bereits seit Mitte der 1950er Jahre berechneten diese die Altersruhegelder im Westen, zehn Jahre später auch in der DDR. Die digitale Datenverarbeitung versprach grosse Rationalisierungs- und Beschleunigungseffekte. Gleichwohl führten die verschiedenen Staats- und Versicherungsformen zu einer unterschiedlichen Nutzung von Computern. Die Studie von Thomas Kasper zeigt, unter welchen Bedingungen sich die elektronische Datenverarbeitung in der Sozialverwaltung durchsetzen konnte. Sie verdeutlicht, welchen bisher unbekannten Einfluss sie auf sozialpolitische Entscheidungen sowie auf die Arbeitsverhältnisse und den Datenschutz in beiden deutschen Teilstaaten hatte. Nach der Wiedervereinigung liess nur die gemeinsame Nutzung der vorhandenen digitalen Strukturen die Zusammenführung beider Sozialsysteme gelingen.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den zugrunde liegenden Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkt sein. Langfristig gesehen können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie sein. Sie bieten eine solide Grundlage für ein diversifiziertes Portfolio und können langfristig zu einer besseren Rendite führen. Aktiv verwaltete Fonds können jedoch **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den zugrunde liegenden Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager aktiv versuchen, den Markt zu schlagen. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig gesehen können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie sein, um langfristig stabile Renditen zu erzielen. Aktiv verwaltete Fonds können jedoch auch Teil einer diversifizierten Anlagestrategie sein, um **
Wie funktionieren Exchange-Traded Funds (ETFs) und welche Vorteile bieten sie für die langfristige Anlagestrategie?
ETFs sind Investmentfonds, die an Börsen gehandelt werden und einen Index nachbilden. Sie bieten eine breite Diversifikation und niedrige Kosten, da sie passiv verwaltet werden. ETFs eignen sich gut für langfristige Anlagestrategien, da sie einfach zu handeln sind, transparent sind und eine gute Rendite bei geringem Risiko bieten. **
Top-Angebote
Produkte zum Begriff Sozialstaat:
-
Ethik im Sozialstaat, FachbücherDieser Band will keine Reformvorschläge für ein neues Pensionssystem oder eine neue Regelung des Arbeitslosengeldes machen. Von Zeit zu Zeit ist es notwendig, die grundlegenden Fragen zu stellen: In welchen ethischen und kulturellen Spannungsfeldern steht der Sozialstaat? Welche - unvereinbaren - Anforderungen werden an ihn gestellt? Gibt es ein allgemeines "Modell", eine "Vision" des modernen Wohlfahrtsstaates, oder sind es nur von aktuellen Meldungen geprägte Anforderungen, die an ihn gestellt werden? Mittels welcher Ideen und Paradigmen wird um seinen Bestand, seine Dimensionen und seine Entwicklung gerungen? An welchen Elementen ist festzuhalten, was ist zur Disposition zu stellen?.43,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikopolitik im Sozialstaat, Fachbücher von Martin LengwilerDas Buch "Risikopolitik im Sozialstaat" von Martin Lengwiler bietet eine umfassende Analyse der Entwicklung der Sozialversicherungen und deren Einfluss auf den Umgang mit Risiken seit dem späten 19. Jahrhundert. Anhand der staatlichen Unfallversicherung der Schweiz wird der Wandel in der Risikoforschung untersucht, der im europäischen und transatlantischen Kontext verankert ist. Die Studie beleuchtet die Rolle von Disziplinen wie Arbeitsmedizin, Arbeitspsychologie und Versicherungsmathematik, die entscheidend zur Organisation und Durchführung der Unfallversicherung beigetragen haben. Zudem wird der Aufstieg des Präventionsgedankens in der Industriearbeit nach 1945 thematisiert, der als Wendepunkt in der sozialstaatlichen Risikoforschung gilt. Diese Arbeit verweist auf das noch ungenutzte Potenzial einer Verbindung von Sozial- und Wissenschaftsgeschichte und bietet somit wertvolle Einblicke in die Entwicklung der Risikopolitik im Sozialstaat.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der starke Sozialstaat, Sachbücher von Ronnie SchöbSozialstaat bedeutet Sicherheit für alle, gerade in unsicheren Zeiten wie diesen. Selbst für die, die sich auf der sicheren Seite wähnen. Doch der Glaube an die Stärken unseres Sozialstaates zerfällt, der gesellschaftliche Grundkonsens ist gefährdet. Der renommierte Ökonom Ronnie Schöb präsentiert einen grossen Entwurf für eine Modernisierung, die neues Vertrauen schafft. Seine Überzeugung: Wir müssen uns von dem interessengeleiteten Klein-Klein der Sozialpolitik genauso verabschieden wie von den verkrusteten Strukturen eines in die Jahre gekommenen Sozialsystems. Weniger Bürokratie, Hilfe, wo Hilfe nötig ist, und vor allem Eigenverantwortung: So wird der Sozialstaat zukunftsfest. Nach der Krise ist vor der Krise – ob demographischer Wandel oder Digitalisierung, auch in den Jahren und Jahrzehnten nach der Bewältigung der Corona-Pandemie wird der deutsche Sozialstaat vor grossen Herausforderungen stehen. Ronnie Schöb erklärt in seinem Buch anschaulich, wie dieser zukunftsfester gemacht werden kann, und zeigt Möglichkeiten auf, wie sich das Dilemma der Sozialpolitik im Spannungsfeld zwischen Eigeninitiative und Fürsorge lösen lässt. Prof. Dr. Dr. h. c. Christoph M. Schmidt, Präsident des RWI – Leibniz-Institut für Wirtschaftsforschung und ehemaliger Vorsitzender des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichen Entwicklung, sagt: „So lässt sich der Sozialstaat wirklich zukunftsfest machen. Ronnie Schöb liefert Reformvorschläge, die zugleich wissenschaftlich fundiert und politisch machbar sind.“ Prof. Dr. Marcel Thum, Direktor des ifo Instituts in Dresden und Vorsitzender des Wissenschaftlichen Beirats beim Bundesministerium der Finanzen, fügt hinzu: „Ronnie Schöb gibt einen profunden Einblick in das System der sozialen Sicherung in Deutschland und macht detaillierte Vorschläge zur Reform der Grundsicherungsarchitektur. Sie verdienen eine intensive Debatte.“ Prof. Dr. Georg Cremer, ehemaliger Generalsekretär des Deutschen Caritasverbandes, unterstützt diese Ansichten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
Ähnliche Suchbegriffe für Sozialstaat
-
Wer finanziert den Sozialstaat?, Fachbücher von Marc HansmannDas Fachbuch "Wer finanziert den Sozialstaat?" bietet eine umfassende Analyse der finanziellen Grundlagen des Sozialstaates. Es beleuchtet die Entwicklungslinien, aktuellen Problemlagen sowie mögliche Reformoptionen und Entlastungspotenziale für kommunale Haushalte. Mit einem klaren Fokus auf die Herausforderungen und Chancen der sozialen Finanzierung, richtet sich das Werk an Fachleute, Studierende und Interessierte, die sich mit der öffentlichen Verwaltung und Wirtschaft auseinandersetzen. Die detaillierte Untersuchung umfasst 359 Seiten und bietet wertvolle Einblicke in die komplexen Zusammenhänge der Sozialfinanzierung. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet eine fundierte Grundlage für die Diskussion über die Zukunft des Sozialstaates.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie der Sozialstaat digital wurde, Fachbücher von Thomas KasperPioniere der Computernutzung: Die Rentenversicherungen in BRD und DDR. In beiden deutschen Teilstaaten gehörten die Rentenversicherungen zu den ersten Nutzern von Computern. Bereits seit Mitte der 1950er Jahre berechneten diese die Altersruhegelder im Westen, zehn Jahre später auch in der DDR. Die digitale Datenverarbeitung versprach grosse Rationalisierungs- und Beschleunigungseffekte. Gleichwohl führten die verschiedenen Staats- und Versicherungsformen zu einer unterschiedlichen Nutzung von Computern. Die Studie von Thomas Kasper zeigt, unter welchen Bedingungen sich die elektronische Datenverarbeitung in der Sozialverwaltung durchsetzen konnte. Sie verdeutlicht, welchen bisher unbekannten Einfluss sie auf sozialpolitische Entscheidungen sowie auf die Arbeitsverhältnisse und den Datenschutz in beiden deutschen Teilstaaten hatte. Nach der Wiedervereinigung liess nur die gemeinsame Nutzung der vorhandenen digitalen Strukturen die Zusammenführung beider Sozialsysteme gelingen.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den zugrunde liegenden Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkt sein. Langfristig gesehen können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie sein. Sie bieten eine solide Grundlage für ein diversifiziertes Portfolio und können langfristig zu einer besseren Rendite führen. Aktiv verwaltete Fonds können jedoch **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den zugrunde liegenden Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager aktiv versuchen, den Markt zu schlagen. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig gesehen können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie sein, um langfristig stabile Renditen zu erzielen. Aktiv verwaltete Fonds können jedoch auch Teil einer diversifizierten Anlagestrategie sein, um **
-
Wie funktionieren Exchange-Traded Funds (ETFs) und welche Vorteile bieten sie für die langfristige Anlagestrategie?
ETFs sind Investmentfonds, die an Börsen gehandelt werden und einen Index nachbilden. Sie bieten eine breite Diversifikation und niedrige Kosten, da sie passiv verwaltet werden. ETFs eignen sich gut für langfristige Anlagestrategien, da sie einfach zu handeln sind, transparent sind und eine gute Rendite bei geringem Risiko bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.