Domain exchange-traded-fund.de kaufen?
Wir ziehen mit dem Projekt
exchange-traded-fund.de um.
Sind Sie am Kauf der Domain
exchange-traded-fund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exchange-traded-fund.de kaufen?
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
Welche Kosten bei ETF Sparplan?
Welche Kosten bei ETF Sparplan? ETF-Sparpläne können verschiedene Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten und eventuelle Ausgabeaufschläge. Die Verwaltungsgebühren werden in Form eines Prozentsatzes des investierten Kapitals berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können ebenfalls je nach Broker unterschiedlich ausfallen. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von Fondsanteilen anfallen können. Es ist wichtig, sich über alle anfallenden Kosten im Klaren zu sein, um die langfristige Rentabilität des ETF-Sparplans zu maximieren. **

Ähnliche Suchbegriffe für Sparkassen-Sparplan
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
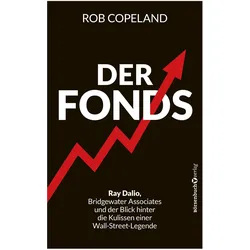
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was darf ein ETF Sparplan Kosten?
Was darf ein ETF Sparplan Kosten? Die Kosten für einen ETF Sparplan können je nach Anbieter variieren. In der Regel fallen jedoch keine oder nur geringe Gebühren für die Ausführung von Sparplänen an. Es ist wichtig, die Gesamtkosten eines ETF Sparplans zu berücksichtigen, einschließlich der Verwaltungsgebühren des ETFs und eventueller Transaktionskosten. Es lohnt sich, die Konditionen verschiedener Anbieter zu vergleichen, um den günstigsten ETF Sparplan zu finden. Letztendlich sollte ein ETF Sparplan kostengünstig sein, um langfristig eine attraktive Rendite zu erzielen. **
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
-
Welche Kosten fallen bei ETF Sparplan an?
Welche Kosten fallen bei ETF Sparplan an? ETF Sparpläne können verschiedene Arten von Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten, Ausgabeaufschläge und eventuell auch Depotgebühren. Die Verwaltungsgebühren werden oft als jährlicher Prozentsatz des investierten Betrags berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können je nach Broker unterschiedlich hoch sein. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von ETF-Anteilen anfallen können. Depotgebühren werden von einigen Brokern erhoben und können monatlich oder jährlich anfallen. Es ist wichtig, sich über alle Kosten im Zusammenhang mit einem ETF Sparplan zu informieren, um die Gesamtkosten und potenzielle Rendite besser einschätzen zu können. **
-
Macht es Sinn, langfristig in einen ETF-Sparplan zu investieren?
Ja, es macht Sinn, langfristig in einen ETF-Sparplan zu investieren. ETFs bieten eine breite Diversifikation über verschiedene Anlageklassen und ermöglichen so eine Risikostreuung. Durch regelmäßige Einzahlungen in einen Sparplan kann man von einem sogenannten Cost-Average-Effekt profitieren und langfristig ein solides Vermögen aufbauen. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
-
Welche Kosten bei ETF Sparplan?
Welche Kosten bei ETF Sparplan? ETF-Sparpläne können verschiedene Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten und eventuelle Ausgabeaufschläge. Die Verwaltungsgebühren werden in Form eines Prozentsatzes des investierten Kapitals berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können ebenfalls je nach Broker unterschiedlich ausfallen. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von Fondsanteilen anfallen können. Es ist wichtig, sich über alle anfallenden Kosten im Klaren zu sein, um die langfristige Rentabilität des ETF-Sparplans zu maximieren. **
-
Was darf ein ETF Sparplan Kosten?
Was darf ein ETF Sparplan Kosten? Die Kosten für einen ETF Sparplan können je nach Anbieter variieren. In der Regel fallen jedoch keine oder nur geringe Gebühren für die Ausführung von Sparplänen an. Es ist wichtig, die Gesamtkosten eines ETF Sparplans zu berücksichtigen, einschließlich der Verwaltungsgebühren des ETFs und eventueller Transaktionskosten. Es lohnt sich, die Konditionen verschiedener Anbieter zu vergleichen, um den günstigsten ETF Sparplan zu finden. Letztendlich sollte ein ETF Sparplan kostengünstig sein, um langfristig eine attraktive Rendite zu erzielen. **
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
Ähnliche Suchbegriffe für Sparkassen-Sparplan
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kosten fallen bei ETF Sparplan an?
Welche Kosten fallen bei ETF Sparplan an? ETF Sparpläne können verschiedene Arten von Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten, Ausgabeaufschläge und eventuell auch Depotgebühren. Die Verwaltungsgebühren werden oft als jährlicher Prozentsatz des investierten Betrags berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können je nach Broker unterschiedlich hoch sein. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von ETF-Anteilen anfallen können. Depotgebühren werden von einigen Brokern erhoben und können monatlich oder jährlich anfallen. Es ist wichtig, sich über alle Kosten im Zusammenhang mit einem ETF Sparplan zu informieren, um die Gesamtkosten und potenzielle Rendite besser einschätzen zu können. **
-
Macht es Sinn, langfristig in einen ETF-Sparplan zu investieren?
Ja, es macht Sinn, langfristig in einen ETF-Sparplan zu investieren. ETFs bieten eine breite Diversifikation über verschiedene Anlageklassen und ermöglichen so eine Risikostreuung. Durch regelmäßige Einzahlungen in einen Sparplan kann man von einem sogenannten Cost-Average-Effekt profitieren und langfristig ein solides Vermögen aufbauen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.