Domain exchange-traded-fund.de kaufen?
Wir ziehen mit dem Projekt
exchange-traded-fund.de um.
Sind Sie am Kauf der Domain
exchange-traded-fund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exchange-traded-fund.de kaufen?
Was kosten 3 Wochen Kurzzeitpflege?
Was kosten 3 Wochen Kurzzeitpflege? Die Kosten für 3 Wochen Kurzzeitpflege können je nach Einrichtung und Region variieren. In der Regel liegen die Kosten für eine solche Pflege zwischen 1.500 und 3.000 Euro pro Woche. Es ist wichtig, sich im Voraus über die genauen Kosten zu informieren und möglicherweise auch mit der Pflegekasse oder anderen Finanzierungsmöglichkeiten zu sprechen. Zudem können individuelle Bedürfnisse und Pflegeleistungen den Preis beeinflussen. Es empfiehlt sich daher, sich frühzeitig mit dem Thema Kurzzeitpflege auseinanderzusetzen und verschiedene Angebote zu vergleichen. **
Wer trägt die Kosten für Kurzzeitpflege?
Die Kosten für Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Zunächst prüft die Pflegekasse, ob sie die Kosten ganz oder teilweise übernehmen kann. Falls die Leistungen der Pflegekasse nicht ausreichen, können auch Leistungen der Krankenkasse oder des Sozialamts in Betracht gezogen werden. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die Kostenübernahme zu informieren und gegebenenfalls Anträge zu stellen. In einigen Fällen können auch private Zahlungen oder Zusatzversicherungen notwendig sein, um die Kosten zu decken. Es empfiehlt sich, sich frühzeitig mit den verschiedenen Finanzierungsmöglichkeiten auseinanderzusetzen, um finanzielle Belastungen zu vermeiden. **
Ähnliche Suchbegriffe für Kurzzeitpflege
Top-Angebote
Produkte zum Begriff Kurzzeitpflege:
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fit für Fonds, Fachbücher von Manfred Gburek"Fit für Fonds" ist ein umfassendes Fachbuch, das sich mit der Welt der Investmentfonds beschäftigt. Verfasst von Manfred Gburek, bietet es eine detaillierte Analyse der verschiedenen Fondsanbieter und deren Produkte. In einer Zeit, in der die Auswahl an Fonds überwältigend ist, hilft dieses Buch Anlegern, informierte Entscheidungen zu treffen. Es beleuchtet die Herausforderungen und Chancen, die mit der Fondsanlage verbunden sind, und bietet wertvolle Tipps und Tricks für eine erfolgreiche Investition. Die zweite, aktualisierte Auflage enthält nicht nur neue Informationen, sondern auch unterhaltsame Darstellungen, die das Verständnis der komplexen Materie erleichtern. Dieses Werk ist sowohl für erfahrene Investoren als auch für Einsteiger geeignet, die sich in der Welt der Fonds orientieren möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer übernimmt die Kosten für Kurzzeitpflege?
Die Kosten für Kurzzeitpflege können von verschiedenen Stellen übernommen werden, abhängig von der individuellen Situation des Pflegebedürftigen. In vielen Fällen übernimmt die Pflegekasse einen Teil der Kosten für Kurzzeitpflege, wenn der Pflegebedürftige mindestens in Pflegegrad 2 eingestuft ist. Auch die Krankenkasse kann unter bestimmten Voraussetzungen einen Beitrag leisten. Zudem kann ein Anspruch auf Kurzzeitpflege auch über Sozialhilfeleistungen wie das Pflegegeld oder das Sozialamt geltend gemacht werden. Es ist ratsam, sich vor Inanspruchnahme von Kurzzeitpflege über die verschiedenen Finanzierungsmöglichkeiten und Voraussetzungen zu informieren. **
-
Welche Kosten entstehen bei einer Kurzzeitpflege?
Bei einer Kurzzeitpflege entstehen in der Regel Kosten, die von der Pflegekasse und dem Pflegebedürftigen getragen werden. Die Kosten setzen sich aus einem Eigenanteil des Pflegebedürftigen sowie einem Zuschuss der Pflegekasse zusammen. Der Eigenanteil variiert je nach Pflegegrad und kann durch zusätzliche Leistungen wie Unterkunft und Verpflegung erhöht werden. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die genauen Kosten zu informieren und gegebenenfalls einen Antrag auf finanzielle Unterstützung zu stellen. **
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
-
Wer trägt die Kosten für die Kurzzeitpflege?
Die Kosten für die Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Dazu gehören die Pflegekasse, die Krankenkasse, die Rentenversicherung oder das Sozialamt. Die genaue Kostenübernahme hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Pflegegrad der pflegebedürftigen Person, der Dauer der Kurzzeitpflege und der finanziellen Situation des Pflegebedürftigen. Es ist empfehlenswert, sich vor Beginn der Kurzzeitpflege genau über die Kostenübernahme zu informieren und gegebenenfalls Unterstützung bei Anträgen zu erhalten. In einigen Fällen können auch private Zusatzversicherungen die Kosten für die Kurzzeitpflege abdecken. **
Wer trägt die Kosten für eine Kurzzeitpflege?
Die Kosten für eine Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Zunächst prüft die Pflegekasse, ob sie einen Teil der Kosten übernimmt. Falls die Leistungen der Pflegekasse nicht ausreichen, können zusätzlich Leistungen der Krankenkasse beantragt werden. In manchen Fällen beteiligt sich auch das Sozialamt an den Kosten. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die Finanzierungsmöglichkeiten zu informieren und gegebenenfalls Anträge zu stellen. Wer letztendlich die Kosten trägt, hängt von der individuellen Situation und den jeweiligen Leistungsansprüchen ab. **
Wer übernimmt Kosten der Kurzzeitpflege ohne Pflegestufe?
Die Kosten für eine Kurzzeitpflege ohne Pflegestufe werden in der Regel von der Person selbst getragen. Es gibt jedoch die Möglichkeit, dass die Kosten von der Krankenkasse übernommen werden, wenn eine medizinische Notwendigkeit für die Kurzzeitpflege besteht. In diesem Fall muss ein Antrag bei der Krankenkasse gestellt werden und die Kostenübernahme wird individuell geprüft. Es ist empfehlenswert, sich vor Beginn der Kurzzeitpflege bei der Krankenkasse über die Möglichkeiten der Kostenübernahme zu informieren. **
Top-Angebote
Produkte zum Begriff Kurzzeitpflege:
-
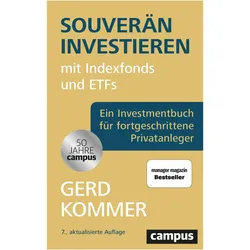
Souverän investieren mit Indexfonds und ETFs, Ratgeber von Gerd KommerDas Standardwerk zur passiven Geldanlage von dem ETF-Experten. Krieg in Europa und im Nahen Osten, politische Unsicherheiten und eine schwächelnde Wirtschaft - umso wichtiger ist es für Privatanlegerinnen und -anleger, kluge Entscheidungen bei der eigenen Vermögensbildung und -bewahrung zu treffen. Dieser Klassiker vom führenden ETF- und Fondsexperten im deutschsprachigen Raum ist die optimale Anleitung zur sicheren Geldanlage. Dr. Gerd Kommer erläutert, wie Sie Ihre Finanzen selbst in die Hand nehmen, wie Sie mit ETFs attraktive Renditen erzielen und Risiken senken oder ganz beseitigen - unabhängig von Banken und Finanzvertrieben. Die perfekte Investition in Ihre Altersvorsorge und Vermögensplanung. "In der sich ständig wandelnden Finanzwelt bleibt dieses Buch von Gerd Kommer eine Konstante. Konstant hervorragend, unaufgeregt, lehrreich und dennoch immer perfekt auf das aktuelle Zeitgeschehen abgestimmt. Ein Must-read für alle, die Buy-and-Hold und passives Investieren wirklich durchdringen wollen." Thomas Kehl, Mitgründer von Finanzfluss, dem grössten deutschsprachigen YouTube-Kanal zu Finanzbildung. "Mit diesem hervorragenden Ratgeber bringt Gerd Kommer ein klares Plädoyer für das Investieren in passive Fonds. Es lebe der Index. Das Buch ist ein weiterer überzeugender Nagel im Sarg des aktiven Investmentmanagements." Prof. Dr. Martin Weber, Universität Mannheim. "Das Standardwerk auf dem deutschsprachigen Buchmarkt zum Thema rationales, prognosefreies, wissenschaftlich-basiertes Investieren. Hochgradig empfehlenswert." Lukas Schneider, Dimensional Fund Advisors, Niederlassungsleiter Deutschland & Vice President.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kosten 3 Wochen Kurzzeitpflege?
Was kosten 3 Wochen Kurzzeitpflege? Die Kosten für 3 Wochen Kurzzeitpflege können je nach Einrichtung und Region variieren. In der Regel liegen die Kosten für eine solche Pflege zwischen 1.500 und 3.000 Euro pro Woche. Es ist wichtig, sich im Voraus über die genauen Kosten zu informieren und möglicherweise auch mit der Pflegekasse oder anderen Finanzierungsmöglichkeiten zu sprechen. Zudem können individuelle Bedürfnisse und Pflegeleistungen den Preis beeinflussen. Es empfiehlt sich daher, sich frühzeitig mit dem Thema Kurzzeitpflege auseinanderzusetzen und verschiedene Angebote zu vergleichen. **
-
Wer trägt die Kosten für Kurzzeitpflege?
Die Kosten für Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Zunächst prüft die Pflegekasse, ob sie die Kosten ganz oder teilweise übernehmen kann. Falls die Leistungen der Pflegekasse nicht ausreichen, können auch Leistungen der Krankenkasse oder des Sozialamts in Betracht gezogen werden. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die Kostenübernahme zu informieren und gegebenenfalls Anträge zu stellen. In einigen Fällen können auch private Zahlungen oder Zusatzversicherungen notwendig sein, um die Kosten zu decken. Es empfiehlt sich, sich frühzeitig mit den verschiedenen Finanzierungsmöglichkeiten auseinanderzusetzen, um finanzielle Belastungen zu vermeiden. **
-
Wer übernimmt die Kosten für Kurzzeitpflege?
Die Kosten für Kurzzeitpflege können von verschiedenen Stellen übernommen werden, abhängig von der individuellen Situation des Pflegebedürftigen. In vielen Fällen übernimmt die Pflegekasse einen Teil der Kosten für Kurzzeitpflege, wenn der Pflegebedürftige mindestens in Pflegegrad 2 eingestuft ist. Auch die Krankenkasse kann unter bestimmten Voraussetzungen einen Beitrag leisten. Zudem kann ein Anspruch auf Kurzzeitpflege auch über Sozialhilfeleistungen wie das Pflegegeld oder das Sozialamt geltend gemacht werden. Es ist ratsam, sich vor Inanspruchnahme von Kurzzeitpflege über die verschiedenen Finanzierungsmöglichkeiten und Voraussetzungen zu informieren. **
-
Welche Kosten entstehen bei einer Kurzzeitpflege?
Bei einer Kurzzeitpflege entstehen in der Regel Kosten, die von der Pflegekasse und dem Pflegebedürftigen getragen werden. Die Kosten setzen sich aus einem Eigenanteil des Pflegebedürftigen sowie einem Zuschuss der Pflegekasse zusammen. Der Eigenanteil variiert je nach Pflegegrad und kann durch zusätzliche Leistungen wie Unterkunft und Verpflegung erhöht werden. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die genauen Kosten zu informieren und gegebenenfalls einen Antrag auf finanzielle Unterstützung zu stellen. **
Ähnliche Suchbegriffe für Kurzzeitpflege
-
Fit für Fonds, Fachbücher von Manfred Gburek"Fit für Fonds" ist ein umfassendes Fachbuch, das sich mit der Welt der Investmentfonds beschäftigt. Verfasst von Manfred Gburek, bietet es eine detaillierte Analyse der verschiedenen Fondsanbieter und deren Produkte. In einer Zeit, in der die Auswahl an Fonds überwältigend ist, hilft dieses Buch Anlegern, informierte Entscheidungen zu treffen. Es beleuchtet die Herausforderungen und Chancen, die mit der Fondsanlage verbunden sind, und bietet wertvolle Tipps und Tricks für eine erfolgreiche Investition. Die zweite, aktualisierte Auflage enthält nicht nur neue Informationen, sondern auch unterhaltsame Darstellungen, die das Verständnis der komplexen Materie erleichtern. Dieses Werk ist sowohl für erfahrene Investoren als auch für Einsteiger geeignet, die sich in der Welt der Fonds orientieren möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intelligent Investieren, Sachbücher von Benjamin GrahamBenjamin Grahams Bestseller ist ein grossartiger Investment-Ratgeber und der Klassiker zum Thema »Value Investing«. Jedes Kapitel dieser neu aufgelegten Fassung wird durch aktuelle Kommentare von Jason Zweig ergänzt und erweitert. Eine Vielzahl an Fussnoten erklärt und veranschaulicht den noch heute gültigen Text. Seit Erscheinen der Erstausgabe 1949 ist Benjamin Grahams Buch der meistgeschätzte Wegweiser, wenn es um Investments geht. Der Grund dafür ist seine zeitlose Philosophie der Anlage in Wachstumswerte, die den An legern dabei hilft, mögliche Stolpersteine zu erkennen und langfristige Erfolgsstrategien zu entwickeln, mit denen sie wirklich Gewinne machen. Benjamin Grahams Klassiker, der seit über 60 Jahren gültig ist, basiert auf grundlegenden Erkenntnissen und der Markterfahrung vieler Jahre. In diesem Buch werden sowohl der konservative als auch der spekulative Anleger berücksichtigt, wobei für beide Gruppen angemessene Strategien zur Aktienauswahl vorgestellt werden, die auf dem Prinzip einer intelligenten Depotstruktur beruhen. Benjamin Graham ist eine der Legenden der Wall Street und Begründer der modernen Wertpapieranalyse. Graham lehrte an der Columbia University in den Jahren von 1928 bis 1957 und managte ausserdem die Graham-Newman Partnership, eine frühe Art des heutigen Investmentfonds. Graham etablierte heute so selbstverständliche Kennzahlen wie das Kurs-Gewinn-Verhältnis. Mit seinen beiden Büchern Der intelligente Investor und Wertpapieranalyse wurde er zum Bestsellerautor und gelangte zu Weltruhm. Der Investment-Klassiker in einer grosszügig erweiterten Ausgabe mit einem Vorwort von Warren Buffett.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intelligent investieren, Sachbücher von Benjamin GrahamFür Warren Buffett, einen der reichsten Menschen der Welt, ist es das bei Weitem beste Buch über Investitionen, das je geschrieben wurde. 1949 erstmals veröffentlicht, ist "Intelligent investieren" auch heute, nach inzwischen 75 Jahren, immer noch ein absoluter Klassiker der Börsenliteratur, an dem kein Investor vorbeikommt. Dieses Jubiläum hat sich der FinanzBuch Verlag zum Anlass genommen, um eine komplett neue, zeitgemässe Übersetzung anzufertigen. Lesen Sie "Intelligent investieren" so klar und wortgetreu wie nie zuvor! Grahams Idee des Value Investing war damals bahnbrechend, denn sie versprach nicht nur stetiges Wachstum, sondern sollte auch vor unerwarteten Verlusten schützen. Ein Buch also nicht für Spekulanten, sondern für echte Investoren. Im Laufe der Jahre haben die Marktentwicklungen die Weisheit von Grahams Strategien bewiesen. Eingeleitet wird das Buch durch ein Vorwort von Warren Buffett. Kommentare des Finanzjournalisten Jason Zweig zu jedem Kapitel helfen, das Gelesene einzuordnen. Zweig bezieht die Realitäten des heutigen Marktes mit ein, zeigt Parallelen zwischen Grahams Beispielen und den heutigen Finanzschlagzeilen und vermittelt den Lesern ein gründlicheres Verständnis dafür, wie Grahams Prinzipien anzuwenden sind. "Intelligent investieren" ist vermutlich das wichtigste Buch, das ein Investor überhaupt lesen kann, um seine finanziellen Ziele zu erreichen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
-
Wer trägt die Kosten für die Kurzzeitpflege?
Die Kosten für die Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Dazu gehören die Pflegekasse, die Krankenkasse, die Rentenversicherung oder das Sozialamt. Die genaue Kostenübernahme hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Pflegegrad der pflegebedürftigen Person, der Dauer der Kurzzeitpflege und der finanziellen Situation des Pflegebedürftigen. Es ist empfehlenswert, sich vor Beginn der Kurzzeitpflege genau über die Kostenübernahme zu informieren und gegebenenfalls Unterstützung bei Anträgen zu erhalten. In einigen Fällen können auch private Zusatzversicherungen die Kosten für die Kurzzeitpflege abdecken. **
-
Wer trägt die Kosten für eine Kurzzeitpflege?
Die Kosten für eine Kurzzeitpflege werden in der Regel von verschiedenen Stellen übernommen. Zunächst prüft die Pflegekasse, ob sie einen Teil der Kosten übernimmt. Falls die Leistungen der Pflegekasse nicht ausreichen, können zusätzlich Leistungen der Krankenkasse beantragt werden. In manchen Fällen beteiligt sich auch das Sozialamt an den Kosten. Es ist wichtig, sich vor Beginn der Kurzzeitpflege über die Finanzierungsmöglichkeiten zu informieren und gegebenenfalls Anträge zu stellen. Wer letztendlich die Kosten trägt, hängt von der individuellen Situation und den jeweiligen Leistungsansprüchen ab. **
-
Wer übernimmt Kosten der Kurzzeitpflege ohne Pflegestufe?
Die Kosten für eine Kurzzeitpflege ohne Pflegestufe werden in der Regel von der Person selbst getragen. Es gibt jedoch die Möglichkeit, dass die Kosten von der Krankenkasse übernommen werden, wenn eine medizinische Notwendigkeit für die Kurzzeitpflege besteht. In diesem Fall muss ein Antrag bei der Krankenkasse gestellt werden und die Kostenübernahme wird individuell geprüft. Es ist empfehlenswert, sich vor Beginn der Kurzzeitpflege bei der Krankenkasse über die Möglichkeiten der Kostenübernahme zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.