Domain exchange-traded-fund.de kaufen?
Wir ziehen mit dem Projekt
exchange-traded-fund.de um.
Sind Sie am Kauf der Domain
exchange-traded-fund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exchange-traded-fund.de kaufen?
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
Welche Abzüge haben Pensionäre?
Welche Abzüge haben Pensionäre? Pensionäre haben in der Regel Abzüge für Steuern und Sozialversicherungsbeiträge. Die genaue Höhe der Abzüge hängt von verschiedenen Faktoren wie dem Einkommen, dem Rentenversicherungsträger und dem Renteneintrittsalter ab. Zudem können auch Beiträge zur Kranken- und Pflegeversicherung abgezogen werden. Es ist wichtig, sich über die individuellen Abzüge und Regelungen im Rentenbezug zu informieren, um finanzielle Planungen entsprechend anzupassen. **

Ähnliche Suchbegriffe für Pensionäre
Top-Angebote
Produkte zum Begriff Pensionäre:
-
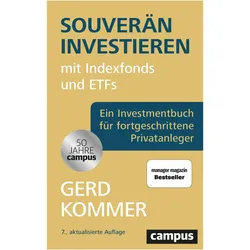
Souverän investieren mit Indexfonds und ETFs, Ratgeber von Gerd KommerDas Standardwerk zur passiven Geldanlage von dem ETF-Experten. Krieg in Europa und im Nahen Osten, politische Unsicherheiten und eine schwächelnde Wirtschaft - umso wichtiger ist es für Privatanlegerinnen und -anleger, kluge Entscheidungen bei der eigenen Vermögensbildung und -bewahrung zu treffen. Dieser Klassiker vom führenden ETF- und Fondsexperten im deutschsprachigen Raum ist die optimale Anleitung zur sicheren Geldanlage. Dr. Gerd Kommer erläutert, wie Sie Ihre Finanzen selbst in die Hand nehmen, wie Sie mit ETFs attraktive Renditen erzielen und Risiken senken oder ganz beseitigen - unabhängig von Banken und Finanzvertrieben. Die perfekte Investition in Ihre Altersvorsorge und Vermögensplanung. "In der sich ständig wandelnden Finanzwelt bleibt dieses Buch von Gerd Kommer eine Konstante. Konstant hervorragend, unaufgeregt, lehrreich und dennoch immer perfekt auf das aktuelle Zeitgeschehen abgestimmt. Ein Must-read für alle, die Buy-and-Hold und passives Investieren wirklich durchdringen wollen." Thomas Kehl, Mitgründer von Finanzfluss, dem grössten deutschsprachigen YouTube-Kanal zu Finanzbildung. "Mit diesem hervorragenden Ratgeber bringt Gerd Kommer ein klares Plädoyer für das Investieren in passive Fonds. Es lebe der Index. Das Buch ist ein weiterer überzeugender Nagel im Sarg des aktiven Investmentmanagements." Prof. Dr. Martin Weber, Universität Mannheim. "Das Standardwerk auf dem deutschsprachigen Buchmarkt zum Thema rationales, prognosefreies, wissenschaftlich-basiertes Investieren. Hochgradig empfehlenswert." Lukas Schneider, Dimensional Fund Advisors, Niederlassungsleiter Deutschland & Vice President.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
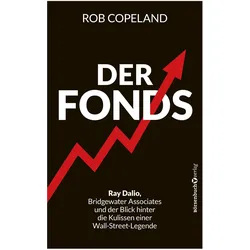
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Bekommen die Pensionäre Energiegeld?
Nein, Pensionäre erhalten kein spezielles Energiegeld. Allerdings können sie möglicherweise Anspruch auf andere Sozialleistungen haben, wie beispielsweise eine erhöhte Grundrente oder Zuschüsse für Heizkosten, um ihnen bei den Energiekosten zu helfen. Die genauen Leistungen variieren jedoch je nach Land und individueller Situation. **
-
Wann müssen Pensionäre Steuern zahlen?
Pensionäre müssen Steuern zahlen, wenn ihre Einkünfte über dem steuerfreien Grundbetrag liegen. Dieser Grundbetrag variiert je nach Familienstand und kann sich jährlich ändern. Zu den steuerpflichtigen Einkünften zählen neben der Rente auch andere Einkünfte wie Mieteinnahmen, Zinseinkünfte oder Einkünfte aus selbstständiger Tätigkeit. Es ist wichtig, dass Pensionäre ihre Steuerpflichten kennen und ihre Einkünfte entsprechend deklarieren, um keine Steuernachzahlungen oder Strafen zu riskieren. Es empfiehlt sich daher, sich rechtzeitig über die steuerlichen Regelungen für Pensionäre zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen. **
-
Wann bekommen Pensionäre mehr Geld?
Pensionäre bekommen in der Regel mehr Geld, wenn ihre Renten regelmäßig angepasst werden. Diese Anpassungen erfolgen normalerweise einmal im Jahr, um die Renten an die gestiegenen Lebenshaltungskosten anzupassen. Die genaue Höhe der Rentenerhöhung hängt von verschiedenen Faktoren ab, wie beispielsweise der Entwicklung der Löhne oder der Inflationsrate. Es ist wichtig, dass Pensionäre regelmäßig überprüfen, ob ihre Rente angepasst wurde, um sicherzustellen, dass sie den vollen Betrag erhalten, auf den sie Anspruch haben. In Deutschland erfolgt die Rentenanpassung in der Regel zum 1. Juli eines jeden Jahres. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **

Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
Top-Angebote
Produkte zum Begriff Pensionäre:
-
Lexware Taxman 2022 für Rentner und PensionäreFür eine sichere und erfolgreiche Steuererklärung Für bis zu 5 Steuererklärungen Keine lästigen Steuerformulare Kein umständliches Behördendeutsch Tipps & Tricks für maximale Rückzahlung Der neue TAXMAN führt Sie Schritt für Schritt durch Ihre Steuererklärung und unterstützt Sie mit vielen Tipps zu Einsparmöglichkeiten und sofortiger Überprüfung der eingegebenen Daten auf Richtigkeit. Sie beachten automatisch alle gesetzlichen Änderungen und nutzen garantiert jeden Steuerspartrick. -Einfacher Zugang zum Programm dank videogestützter Interviews und schneller Inbetriebnahme -Vollständige Plausibilitätsprüfung, Steuerspartipps und Checklisten -für die Erstellung von bis zu 5 Steuererklärungen Die wichtigsten Dienstleistungen auf einen Blick Grundlegende Funktionen - Erstgespräch "My TAXMAN" für eine kurze Einführung in das Programm und zur Erfassung Ihrer persönlichen Situation - Datenübernahme aus dem Vorjahr mit sofortiger Datenaktualisierung - die Steuererklärung in nur wenigen Minuten - Schneller Start dank übersichtlicher, benutzerfreundlicher Einstiegsseite - Einschließlich aller gesetzlichen Steueränderungen - Vorausgefüllte Steuererklärung - Druck von Steuererklärungen einschließlich beidseitigem Druck, PDF-Erstellung, Vorschau usw. - ELSTER-Assistent: Elektronische Steuererklärung zur Online-Übermittlung von Daten an die Finanzverwaltung inkl. digitaler Signatur*. Wertvolle Tipps und Kontrollen zum Steuersparen - TaxSavings Letter, der monatlich über interessante Steueränderungen berichtet und Spartipps* gibt. - Beratungsleiste, die immer alle relevanten Inhalte und Hilfen für jede Interviewseite enthält - Steuer-Tachometer und -Barometer für einen schnellen Blick auf die aktuellen Steuerberechnungen - Umfassende Prüfung auf Richtigkeit und ungenutztes Einsparpotenzial - Steuertipps und Checklisten zu wichtigen Steuerthemen Arbeits- und Organisationsmittel - Antrag auf Einkommensteuerermäßigung 2022 - Vergleich der Steuerberechnung des letzten Jahres - Einnahmenüberschussrechnung für 2021 und 2022 inkl. Umsatzsteuervoranmeldung - Gutscheinmanager zur einfachen Verwaltung und Zuordnung von Gutscheinen - Kommentierte Steuerveranlagung - Zahlreiche Musterbriefe - Hilfe & Support Center: alle Programmhilfen übersichtlich und schnell zugänglich - Der Lexware Info-Service Assistent kümmert sich automatisch um alle Programm-Updates - natürlich kostenlos*. - Formulardarstellung mit direktem Sprung in den entsprechenden Eingabedialog Umfassende Steuerkenntnisse - TAXMAN-Bibliothek mit allen Steuerwerkzeugen, Gesetzestexten, Urteilen, Richtlinien und zahlreichen Extras*. - Digitales Steuerhandbuch TAXMAN in der Bibliothek* * Internetzugang erforderlich Für aktuelle Steuererklärungen empfiehlt sich der Vergleich mit den neuesten TAXMAN-Versionen. Auf der Übersichtsseite zu Lexware TAXMAN finden Sie aktuelle Editionen, Funktionen und Preise für private Steuererklärungen und unterschiedliche Anforderungen. Systemvoraussetzungen Windows® 8.1 / Windows® 10 / Windows® 11 (jew. dt. Version) Prozessor: 2,0 GHz oder schneller Arbeitsspeicher: min. 4 GB RAM Grafikauflösung: mind. 1280x1024 Mind. 10 GB freier Festplattenplatz Internetzugang und Produktaktivierung erforderlich34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Souverän investieren mit Indexfonds und ETFs, Ratgeber von Gerd KommerDas Standardwerk zur passiven Geldanlage von dem ETF-Experten. Krieg in Europa und im Nahen Osten, politische Unsicherheiten und eine schwächelnde Wirtschaft - umso wichtiger ist es für Privatanlegerinnen und -anleger, kluge Entscheidungen bei der eigenen Vermögensbildung und -bewahrung zu treffen. Dieser Klassiker vom führenden ETF- und Fondsexperten im deutschsprachigen Raum ist die optimale Anleitung zur sicheren Geldanlage. Dr. Gerd Kommer erläutert, wie Sie Ihre Finanzen selbst in die Hand nehmen, wie Sie mit ETFs attraktive Renditen erzielen und Risiken senken oder ganz beseitigen - unabhängig von Banken und Finanzvertrieben. Die perfekte Investition in Ihre Altersvorsorge und Vermögensplanung. "In der sich ständig wandelnden Finanzwelt bleibt dieses Buch von Gerd Kommer eine Konstante. Konstant hervorragend, unaufgeregt, lehrreich und dennoch immer perfekt auf das aktuelle Zeitgeschehen abgestimmt. Ein Must-read für alle, die Buy-and-Hold und passives Investieren wirklich durchdringen wollen." Thomas Kehl, Mitgründer von Finanzfluss, dem grössten deutschsprachigen YouTube-Kanal zu Finanzbildung. "Mit diesem hervorragenden Ratgeber bringt Gerd Kommer ein klares Plädoyer für das Investieren in passive Fonds. Es lebe der Index. Das Buch ist ein weiterer überzeugender Nagel im Sarg des aktiven Investmentmanagements." Prof. Dr. Martin Weber, Universität Mannheim. "Das Standardwerk auf dem deutschsprachigen Buchmarkt zum Thema rationales, prognosefreies, wissenschaftlich-basiertes Investieren. Hochgradig empfehlenswert." Lukas Schneider, Dimensional Fund Advisors, Niederlassungsleiter Deutschland & Vice President.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds in Bezug auf ihre Performance, Diversifikation und Kosten im Vergleich zu aktiv verwalteten Fonds?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach nur einen Index nachbilden. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden. Allerdings können Indexfonds in Bezug auf Performance hinter aktiv verwalteten Fonds zurückbleiben, da sie nicht versuchen, den Markt zu schlagen. Aktiv verwaltete Fonds haben die Möglichkeit, durch geschickte Auswahl von Wertpapieren eine bessere Performance zu erzielen, aber sie sind auch teurer und können eine geringere Diversifikation bieten. **
-
Welche Abzüge haben Pensionäre?
Welche Abzüge haben Pensionäre? Pensionäre haben in der Regel Abzüge für Steuern und Sozialversicherungsbeiträge. Die genaue Höhe der Abzüge hängt von verschiedenen Faktoren wie dem Einkommen, dem Rentenversicherungsträger und dem Renteneintrittsalter ab. Zudem können auch Beiträge zur Kranken- und Pflegeversicherung abgezogen werden. Es ist wichtig, sich über die individuellen Abzüge und Regelungen im Rentenbezug zu informieren, um finanzielle Planungen entsprechend anzupassen. **
-
Bekommen die Pensionäre Energiegeld?
Nein, Pensionäre erhalten kein spezielles Energiegeld. Allerdings können sie möglicherweise Anspruch auf andere Sozialleistungen haben, wie beispielsweise eine erhöhte Grundrente oder Zuschüsse für Heizkosten, um ihnen bei den Energiekosten zu helfen. Die genauen Leistungen variieren jedoch je nach Land und individueller Situation. **
-
Wann müssen Pensionäre Steuern zahlen?
Pensionäre müssen Steuern zahlen, wenn ihre Einkünfte über dem steuerfreien Grundbetrag liegen. Dieser Grundbetrag variiert je nach Familienstand und kann sich jährlich ändern. Zu den steuerpflichtigen Einkünften zählen neben der Rente auch andere Einkünfte wie Mieteinnahmen, Zinseinkünfte oder Einkünfte aus selbstständiger Tätigkeit. Es ist wichtig, dass Pensionäre ihre Steuerpflichten kennen und ihre Einkünfte entsprechend deklarieren, um keine Steuernachzahlungen oder Strafen zu riskieren. Es empfiehlt sich daher, sich rechtzeitig über die steuerlichen Regelungen für Pensionäre zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Pensionäre
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fonds, Sachbücher von Rob CopelandDer Fonds von Rob Copeland bietet einen tiefen Einblick in die Welt des Hedgefonds-Managements, insbesondere in die Praktiken von Ray Dalio und seinem Unternehmen Bridgewater Associates, dem erfolgreichsten Hedgefonds der Welt. Dieses Sachbuch geht über die üblichen Finanzanalysen hinaus und beleuchtet die Methoden, die zu diesem Erfolg geführt haben, sowie die Herausforderungen und Schattenseiten, die mit einem Streben nach Perfektion verbunden sind. Durch Interviews mit Mitarbeitern und fundierte Analysen vermittelt Copeland ein umfassendes Bild der internen Dynamiken und der Kultur innerhalb des Fonds. Dieses Buch ist nicht nur für Anleger und Finanzprofis von Interesse, sondern auch für alle, die ein besseres Verständnis für die Mechanismen der Finanzwelt entwickeln möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fit für Fonds, Fachbücher von Manfred Gburek"Fit für Fonds" ist ein umfassendes Fachbuch, das sich mit der Welt der Investmentfonds beschäftigt. Verfasst von Manfred Gburek, bietet es eine detaillierte Analyse der verschiedenen Fondsanbieter und deren Produkte. In einer Zeit, in der die Auswahl an Fonds überwältigend ist, hilft dieses Buch Anlegern, informierte Entscheidungen zu treffen. Es beleuchtet die Herausforderungen und Chancen, die mit der Fondsanlage verbunden sind, und bietet wertvolle Tipps und Tricks für eine erfolgreiche Investition. Die zweite, aktualisierte Auflage enthält nicht nur neue Informationen, sondern auch unterhaltsame Darstellungen, die das Verständnis der komplexen Materie erleichtern. Dieses Werk ist sowohl für erfahrene Investoren als auch für Einsteiger geeignet, die sich in der Welt der Fonds orientieren möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommen Pensionäre mehr Geld?
Pensionäre bekommen in der Regel mehr Geld, wenn ihre Renten regelmäßig angepasst werden. Diese Anpassungen erfolgen normalerweise einmal im Jahr, um die Renten an die gestiegenen Lebenshaltungskosten anzupassen. Die genaue Höhe der Rentenerhöhung hängt von verschiedenen Faktoren ab, wie beispielsweise der Entwicklung der Löhne oder der Inflationsrate. Es ist wichtig, dass Pensionäre regelmäßig überprüfen, ob ihre Rente angepasst wurde, um sicherzustellen, dass sie den vollen Betrag erhalten, auf den sie Anspruch haben. In Deutschland erfolgt die Rentenanpassung in der Regel zum 1. Juli eines jeden Jahres. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.